Você já percebeu que o dinheiro parece comprar menos com o passar do tempo? Uma nota de R$100,00 continua sendo uma nota de R$100,00, mas os produtos que podem ser comprados com ela podem mudar de preço. É justamente aí que entram conceitos como inflação, poder de compra e juros.
Quando recebemos dinheiro, normalmente pensamos em quanto podemos comprar com ele naquele momento. Porém, o dinheiro possui uma característica importante: seu valor econômico muda ao longo do tempo. Os R$100,00 que uma pessoa possui hoje podem não ter o mesmo poder de compra daqui a um ano. Isso acontece, principalmente, por causa da inflação e de outros fatores que interferem na economia.
Por esse motivo, estudar matemática financeira não significa apenas aprender a utilizar fórmulas para calcular juros. Significa compreender situações que fazem parte da vida cotidiana, como comprar um produto à vista ou parcelado, fazer um empréstimo, investir, guardar dinheiro, comparar preços ou decidir se determinada compra realmente cabe no orçamento.
A educação financeira ajuda justamente nesse processo. Ao conhecer conceitos como inflação, poder de compra, juros simples e juros compostos, uma pessoa consegue avaliar melhor as consequências de suas escolhas financeiras. Dessa forma, a matemática deixa de ser apenas um conjunto de cálculos e passa a funcionar como uma ferramenta para a tomada de decisões.
Mais do que decorar fórmulas, compreender matemática financeira significa aprender a fazer perguntas importantes: quanto realmente vou pagar? O dinheiro que estou guardando está mantendo seu poder de compra? Vale a pena parcelar? Quanto uma dívida pode crescer com o passar do tempo? Essas perguntas aproximam a matemática da vida real.
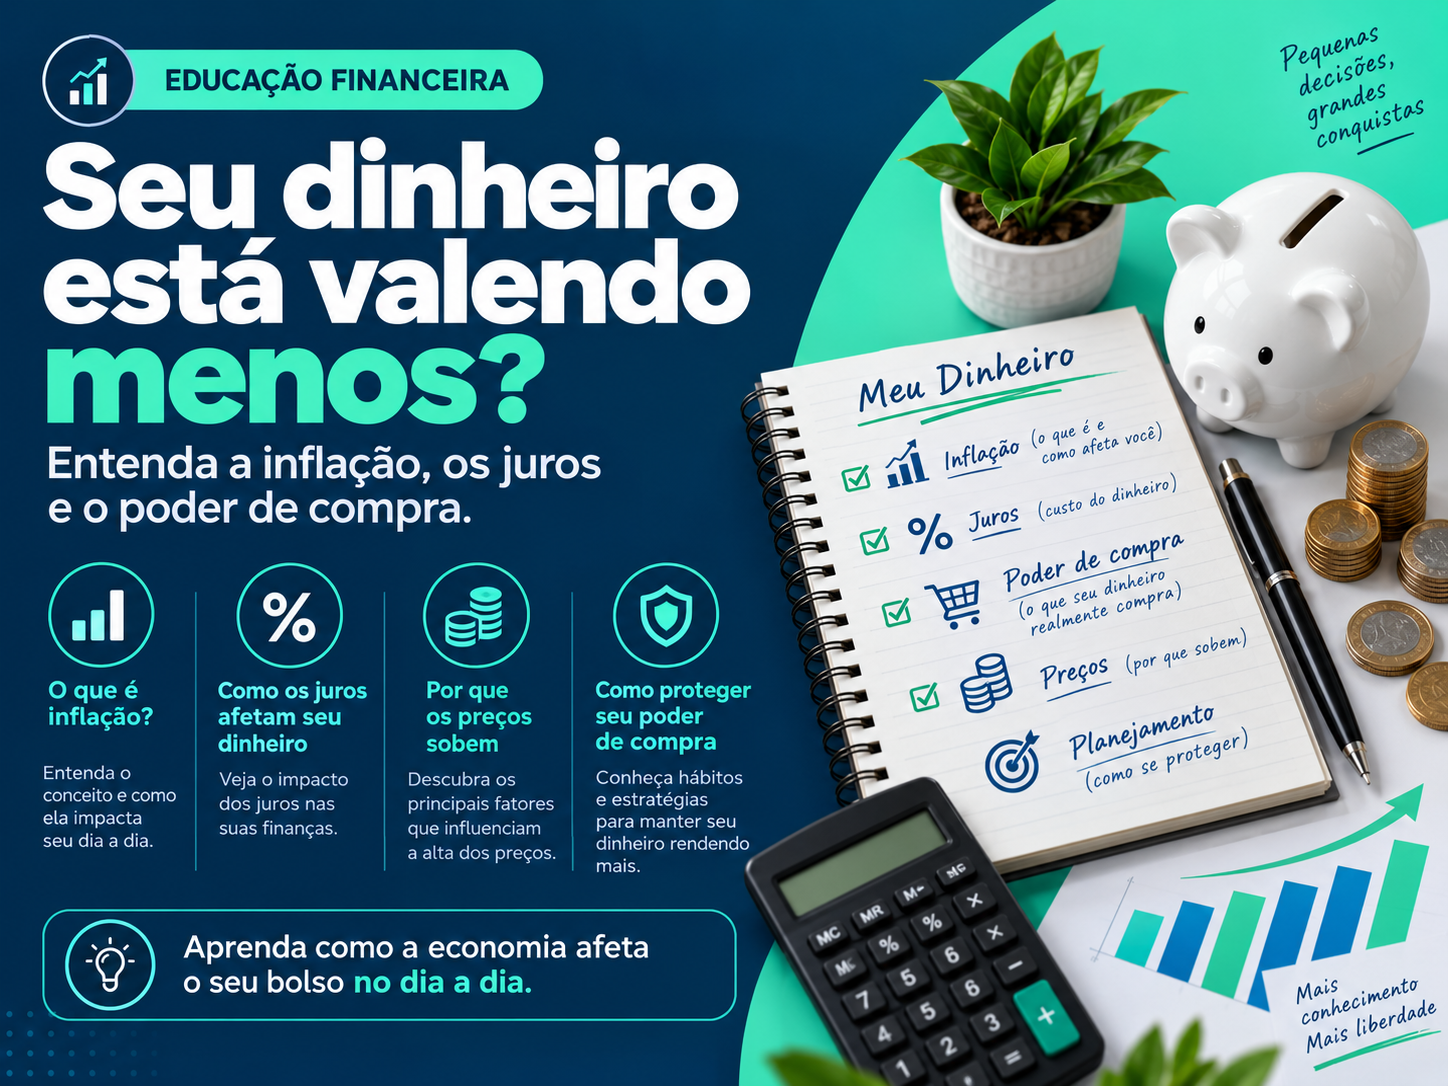
A inflação está diretamente relacionada à perda do poder de compra da moeda. Quando os preços aumentam de maneira generalizada, a mesma quantidade de dinheiro passa a comprar menos produtos e serviços. Além disso, os juros influenciam tanto quem precisa de dinheiro emprestado quanto quem possui recursos para poupar ou investir.
Este artigo busca explicar esses conceitos de maneira acessível, relacionando-os com situações presentes no cotidiano. Para isso, serão abordados os conceitos de inflação, desvalorização monetária, juros simples e juros compostos, além da influência das taxas de juros sobre consumidores, empresas, investidores e sobre a própria economia.
O que é inflação?
A inflação pode ser entendida, de maneira simples, como o aumento generalizado e contínuo dos preços de bens e serviços em uma economia. No artigo “Os determinantes da inflação no Brasil e o pass-through cambial”, de Jonas Lima de Souza e Robert O’Neil, a inflação é apresentada como um fenômeno associado ao aumento dos preços e à redução do poder de compra da moeda.
Na prática
Imagine uma pessoa que costuma gastar R$100,00 por semana com determinados alimentos. Se, depois de algum tempo, os mesmos produtos passarem a custar R$110,00, essa pessoa precisará desembolsar R$10,00 a mais para comprar praticamente a mesma quantidade de produtos.
Isso significa que o dinheiro não desapareceu, mas perdeu poder de compra.
É importante compreender também que inflação não significa simplesmente que um determinado produto ficou mais caro. Se apenas o preço de um celular aumentar, por exemplo, isso não caracteriza, por si só, inflação. Para que exista inflação, é necessário observar uma elevação mais ampla dos preços de bens e serviços da economia.
A inflação pode ser acompanhada por índices de preços. Estes indicadores procuram medir como os preços de determinados conjuntos de produtos e serviços variam ao longo do tempo. No Brasil, o Instituto Brasileiro de Geografia e Estatística (IBGE) produz importantes índices utilizados para acompanhar a evolução dos preços.
Um ponto importante é que a inflação sentida por cada família pode ser diferente. Uma pessoa que gasta grande parte de sua renda com alimentação pode perceber uma pressão maior no orçamento quando os alimentos aumentam de preço. Já uma família que possui gastos elevados com aluguel, transporte ou educação pode sentir de maneira diferente as mudanças nos preços desses itens.
Portanto, quando falamos em inflação, estamos tratando de uma medida média da variação dos preços. A experiência de cada pessoa pode variar de acordo com seus hábitos de consumo.
A inflação também pode ser antecipada ou não antecipada. Quando consumidores, empresas e investidores esperam que os preços aumentem, podem tomar decisões considerando essa expectativa. Já quando ocorre uma elevação inesperada dos preços, os agentes econômicos podem ser surpreendidos e precisar adaptar seus planos.
Compreender a inflação é fundamental porque ela interfere diretamente na organização financeira. Uma pessoa que guarda R$10 mil por vários anos precisa considerar não apenas quanto terá em sua conta no futuro, mas também quanto esses R$10 mil poderá comprar naquele momento.
Pense nisso: ter mais reais no futuro não significa necessariamente ter mais poder de compra. É preciso observar o crescimento do dinheiro e, ao mesmo tempo, a evolução dos preços.
A desvalorização do dinheiro e a perda do poder de compra
O poder de compra corresponde à quantidade de bens e serviços que determinada quantia de dinheiro consegue adquirir. Assim, possuir uma determinada quantidade de reais não significa necessariamente possuir o mesmo nível de riqueza ao longo do tempo.
Considere um exemplo simples. Suponha que, atualmente, R$50,00 sejam suficientes para comprar uma determinada cesta de produtos. Se os preços desses produtos aumentarem significativamente, os mesmos R$50,00 poderão não ser suficientes no futuro.
É nesse sentido que podemos falar em perda do poder de compra.
Valor nominal x valor real
Uma maneira simples de entender essa diferença é separar duas ideias. O valor nominal é o número de reais que aparece no salário, na conta ou no investimento. O valor real está relacionado ao que essa quantia consegue comprar.
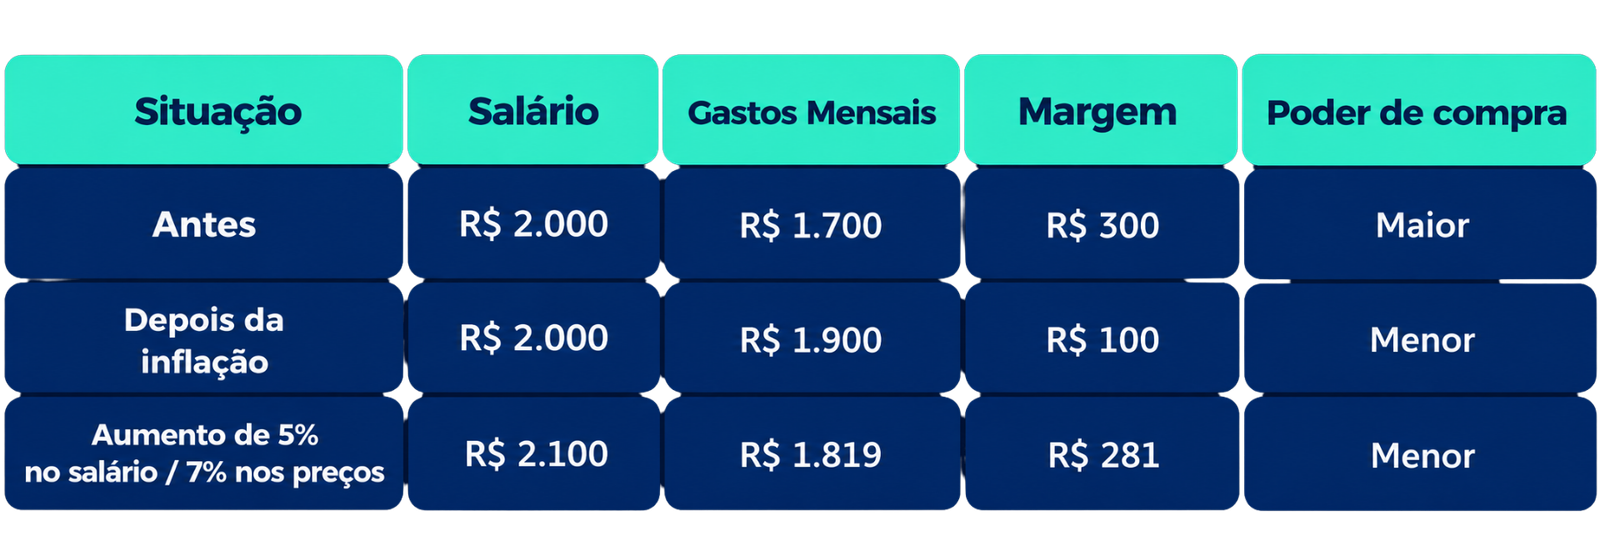
A desvalorização monetária está diretamente relacionada à inflação. Quando os preços aumentam e a renda das pessoas permanece constante, o orçamento fica mais apertado. Se uma pessoa recebia R$2.000,00 e seus gastos mensais eram de R$1.700,00, ela tinha uma margem de R$300,00. Entretanto, se os preços aumentarem e seus gastos passarem para R$1.900,00 sem que sua renda seja reajustada, essa margem cairá para apenas R$100,00.
O salário, portanto, não deve ser analisado somente pelo seu valor nominal, isto é, pela quantidade de reais recebida. É importante considerar também o seu valor real, ou seja, aquilo que essa renda efetivamente consegue comprar.
Essa diferença entre valor nominal e valor real é muito importante para compreender a economia. Uma pessoa pode receber um aumento salarial e, mesmo assim, não experimentar uma melhora significativa em seu poder de compra se os preços tiverem aumentado em proporção semelhante ou superior.
Por exemplo, se determinado salário aumenta 5%, mas os preços dos produtos consumidos por uma família aumentam 7%, houve aumento nominal da renda, mas perda de poder de compra em termos reais.
A inflação também pode afetar de maneira diferente as famílias. Pessoas de menor renda geralmente possuem menos espaço no orçamento para reduzir gastos essenciais, como alimentação, moradia, transporte e energia elétrica. Além disso, famílias com menor capacidade de poupança podem ter mais dificuldade para proteger seu patrimônio da perda do poder de compra.
Por isso, a inflação não é apenas um conceito econômico estudado em livros. Ela pode determinar se uma família conseguirá manter determinado padrão de consumo, se terá condições de guardar dinheiro ou se precisará reduzir despesas.
Inflação e planejamento financeiro
A inflação também precisa ser considerada no planejamento financeiro de longo prazo.
Imagine um jovem que pretende guardar dinheiro durante dez anos para comprar um carro. Se ele simplesmente estabelecer uma meta de R$50 mil sem considerar a possível variação dos preços, poderá descobrir, no futuro, que o mesmo veículo custa mais do que esperava.
Por isso, metas financeiras precisam considerar o tempo e o comportamento dos preços.
Esse raciocínio também vale para objetivos como comprar uma casa, pagar uma faculdade, fazer uma viagem ou construir uma reserva financeira. Quanto maior o período de planejamento, mais importante se torna considerar o efeito da inflação.
Uma das estratégias para enfrentar esse problema é buscar aplicações financeiras cuja rentabilidade possa superar a inflação ao longo do tempo. Nesse caso, o objetivo não é apenas aumentar a quantidade de dinheiro, mas preservar ou ampliar seu poder de compra.
Isso nos leva diretamente ao estudo dos juros.
Uma pergunta importante
Se os preços podem aumentar com o tempo, simplesmente guardar dinheiro é suficiente para preservar seu poder de compra? A resposta depende do comportamento dos preços e da forma como o dinheiro é guardado ou investido. Por isso, inflação e rentabilidade precisam ser analisadas em conjunto.
O que são juros?
Os juros podem ser entendidos como o preço do dinheiro ao longo do tempo. Quando alguém pega dinheiro emprestado, normalmente paga uma quantia adicional por utilizar aquele recurso durante determinado período. Quando alguém investe ou empresta dinheiro, pode receber uma remuneração por deixar seu dinheiro disponível para outra finalidade.
Assim, os juros possuem duas faces.
Para quem toma dinheiro emprestado, os juros representam um custo. Para quem empresta ou investe, representam uma remuneração.
Essa diferença é fundamental para a educação financeira. A mesma taxa de juros pode representar uma oportunidade para uma pessoa e um custo elevado para outra.
Imagine que uma pessoa tenha R$1.000,00 disponíveis e decida investir esse dinheiro. Se receber uma remuneração de juros, poderá terminar determinado período com mais de R$1.000,00. Por outro lado, se outra pessoa precisar tomar R$1.000,00 emprestados e pagar juros, devolverá mais do que recebeu inicialmente.
Os juros existem porque o dinheiro possui valor no tempo. Além disso, uma operação financeira envolve fatores como risco, prazo, inflação e custo de oportunidade.
O custo de oportunidade representa aquilo que uma pessoa deixa de ganhar ao escolher uma determinada alternativa em vez de outra. Por exemplo, se alguém utilizar R$5.000,00 para realizar uma compra, deixa de ter a possibilidade de investir esse mesmo valor e obter uma remuneração.
Por isso, uma decisão financeira não deve considerar apenas “quanto custa”, mas também “o que poderia ser feito com esse dinheiro”.
Na prática: juros podem trabalhar a favor ou contra você
Se uma pessoa investe dinheiro e recebe rendimentos, os juros podem contribuir para aumentar seu patrimônio. Se essa mesma pessoa toma dinheiro emprestado, os juros representam um custo que aumenta o valor a ser devolvido. A matemática é a mesma, mas a situação financeira é completamente diferente.
Juros simples
Nos juros simples, a taxa incide sempre sobre o capital inicial. Dessa forma, o valor dos juros acrescentado em cada período permanece constante.
A fórmula básica é:
J = C · i · t
Em que:
- · J = juros;
- · C = capital inicial;
- · i = taxa de juros do período;
- · t = quantidade de períodos.
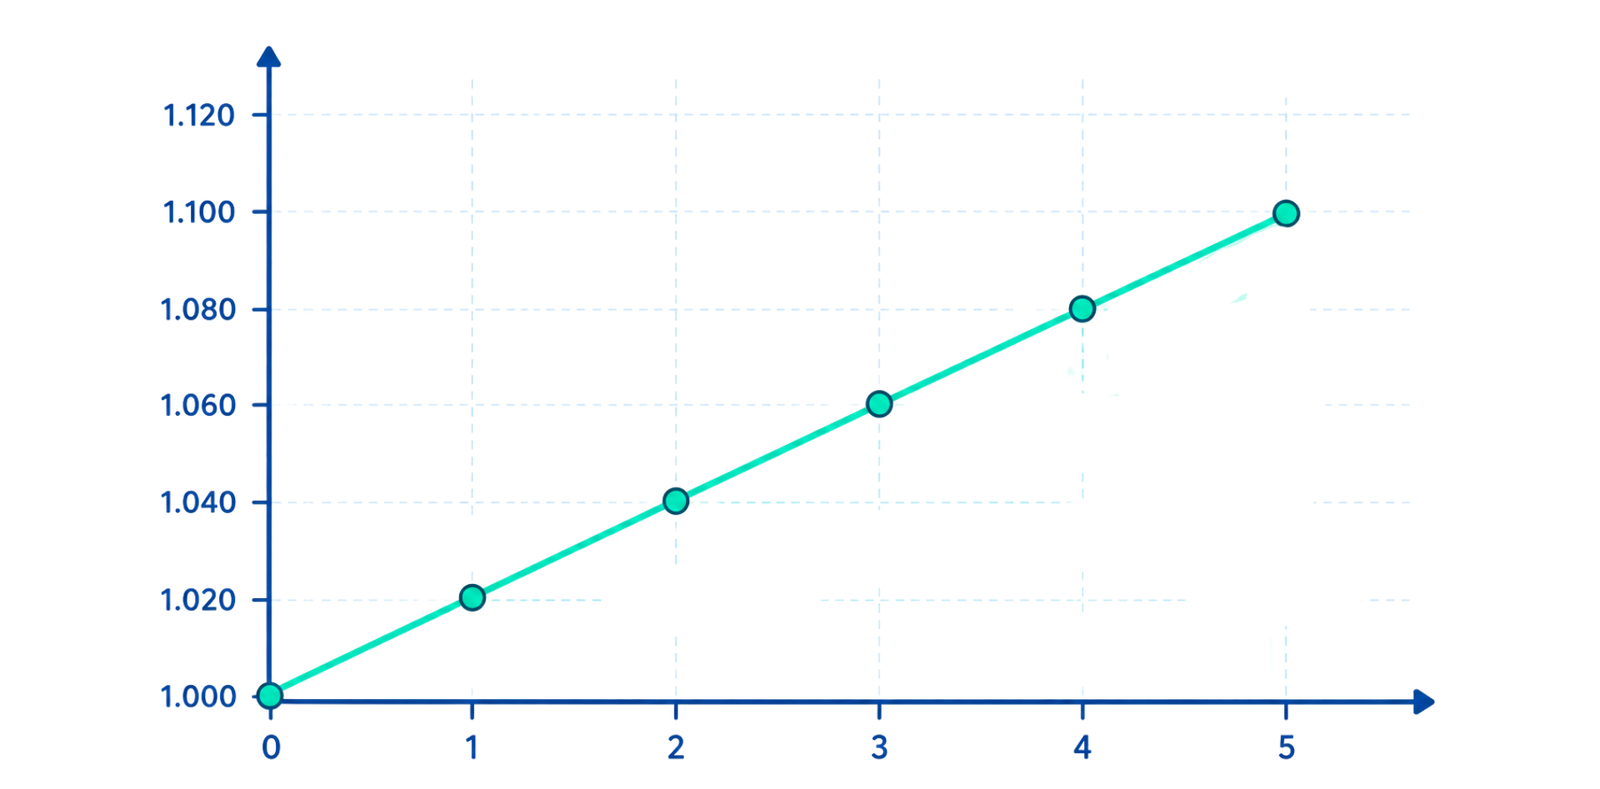
Considere um capital de R$1.000,00 aplicado a uma taxa de 2% ao mês durante cinco meses.
Primeiro, transformamos a taxa em número decimal:
2% = 0,02
Então:
J = 1.000 · 0,02 · 5
J = R$ 100
O montante será:
M = C + J
M = 1.000 + 100 = R$ 1.100
Nesse exemplo, os juros correspondem a R$20,00 por mês. Como o cálculo sempre utiliza os R$1.000,00 iniciais, o valor acrescentado em cada período permanece igual.
Uma maneira simples de visualizar isso é pensar em uma escada em que todos os degraus possuem a mesma altura. O crescimento ocorre de maneira constante.
Resumindo
Nos juros simples, cada período acrescenta o mesmo valor de juros quando a taxa e o capital inicial permanecem os mesmos. Por isso, o crescimento é linear e pode ser representado por uma sequência de acréscimos iguais.
Os juros simples podem ser encontrados em determinadas operações de curto prazo, dependendo das condições estabelecidas em contrato.
Juros compostos: quando os juros também começam a render
Nos juros compostos, o funcionamento é diferente. Os juros acumulados passam a fazer parte do saldo e, no período seguinte, também produzem juros.
É o conhecido efeito de “juros sobre juros”.
A fórmula do montante é:
M = C · (1 + i)ᵗ
Em que:
- · M = montante final;
- · C = capital inicial;
- · i = taxa de juros do período;
- · t = número de períodos.
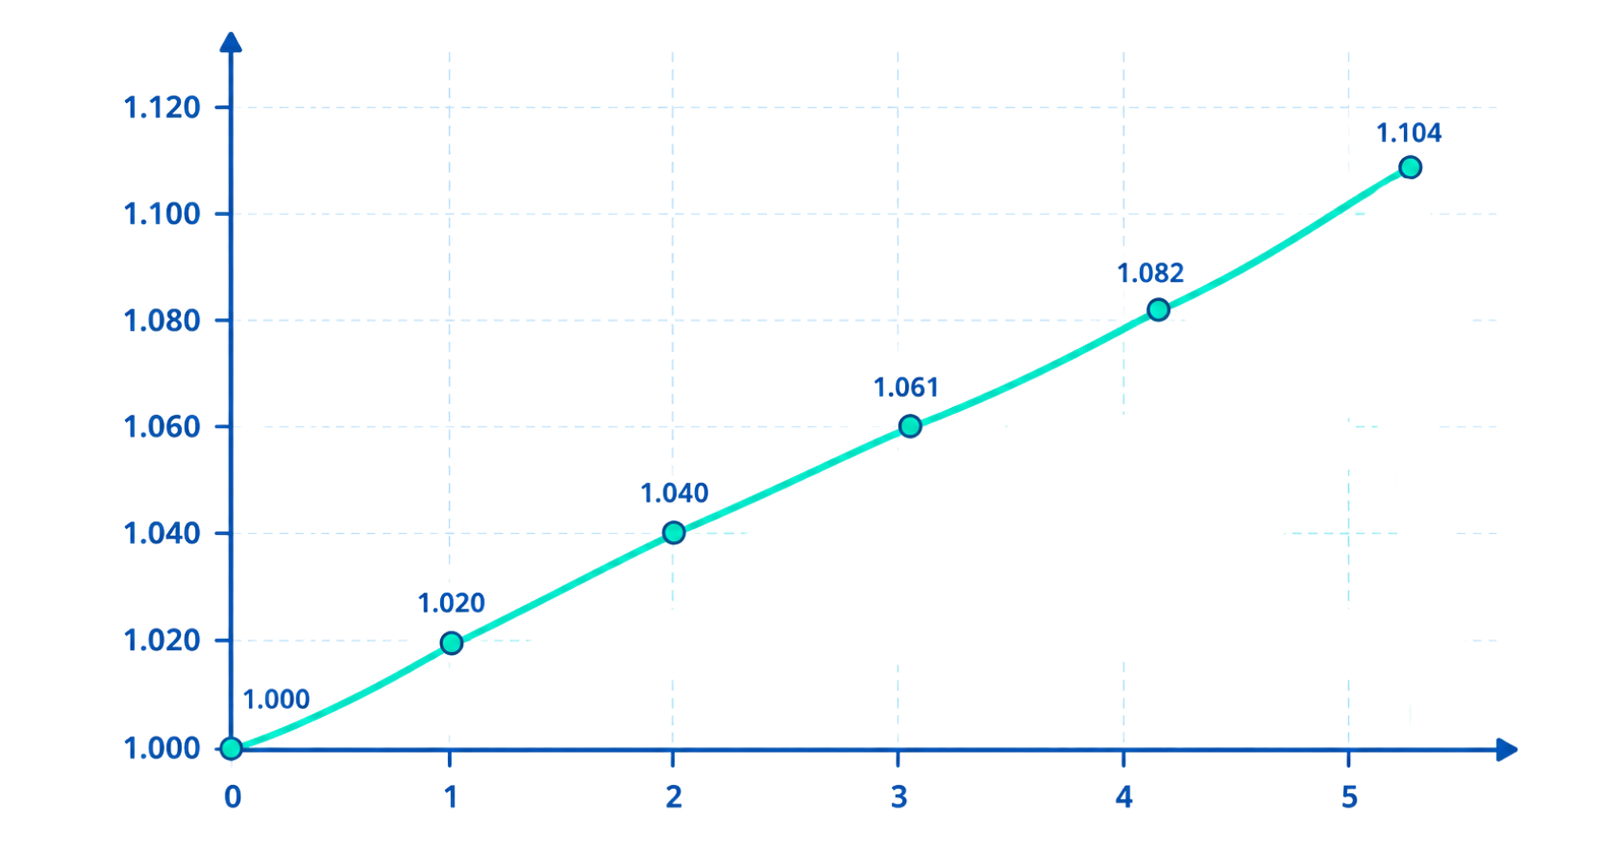
Consideremos novamente R$ 1.000 aplicados a 2% ao mês durante cinco meses:
M = 1.000 · (1 + 0,02)⁵
M ≈ R$ 1.104,08
Nesse caso, o resultado é um pouco superior ao obtido com juros simples, porque os juros de cada período são incorporados ao capital.
A diferença pode parecer pequena em poucos meses, mas torna-se muito mais significativa quando o período aumenta.
É justamente essa característica que torna os juros compostos tão importantes na matemática financeira. O tempo passa a ter um papel fundamental.
O efeito “juros sobre juros”
Nos juros compostos, o crescimento de cada período influencia o período seguinte. Assim, quanto maior o prazo, maior tende a ser a diferença entre um crescimento linear e um crescimento por capitalização. Por isso, prazo e taxa precisam ser analisados com atenção em qualquer operação financeira.
O tempo pode ser aliado ou inimigo
Os juros compostos podem trabalhar a favor ou contra uma pessoa.
Quando alguém investe regularmente e obtém rentabilidade ao longo de muitos anos, os rendimentos podem ser reinvestidos e produzir novos rendimentos. Nesse cenário, o tempo pode se transformar em um aliado.
Por outro lado, quando uma pessoa acumula uma dívida com juros compostos, o crescimento do saldo devedor pode acelerar. Se ela não conseguir pagar a dívida ou renegociá-la, os juros acumulados podem aumentar significativamente o valor devido.
É por isso que a mesma matemática pode representar situações completamente diferentes.
No investimento, os juros compostos podem contribuir para a construção de patrimônio.
No endividamento, os juros compostos podem aumentar rapidamente uma dívida.
Essa é uma das principais razões pelas quais compreender matemática financeira é importante para a vida cotidiana.
A diferença entre preço à vista e preço parcelado
Outro ponto importante para o consumidor é compreender que o preço de uma compra não deve ser analisado apenas pelo valor da parcela.
Uma parcela de R$100,00 pode parecer pequena, mas dez parcelas representam R$1.000,00. Se houver juros, o valor total poderá ser ainda maior.
Por isso, antes de realizar uma compra parcelada, é importante responder a três perguntas:
- 1. Qual é o preço à vista?
- 2. Quanto será pago ao final do parcelamento?
- 3. Qual é a taxa de juros envolvida?
Essa comparação permite perceber o verdadeiro custo da compra.
Uma pessoa pode ter a impressão de que uma compra “cabe no bolso” porque a parcela mensal é pequena. Entretanto, quando várias parcelas são acumuladas, elas podem comprometer uma parte significativa da renda.
A matemática financeira ajuda justamente a transformar essa percepção em números.
Antes de parcelar, faça as contas
Não olhe apenas para a parcela. Compare o preço à vista com o valor total do parcelamento. Uma parcela que parece pequena pode se transformar em um compromisso financeiro importante quando somada a outras despesas mensais.
Regra prática: sempre que possível, descubra primeiro o valor total que será pago. Depois, compare esse valor com o preço à vista e verifique se a diferença é justificável para o seu orçamento.
Taxa nominal, taxa efetiva e o custo real
Outro cuidado importante é observar que nem sempre a taxa anunciada representa todo o custo de uma operação financeira.
Em empréstimos e financiamentos, podem existir tarifas, seguros, impostos e outros encargos. Por isso, o consumidor deve observar o Custo Efetivo Total (CET) quando essa informação estiver disponível.
O CET permite uma análise mais completa do custo de uma operação de crédito, facilitando a comparação entre diferentes propostas.
Isso mostra que educação financeira não significa apenas saber calcular porcentagens. É preciso também saber ler e interpretar informações financeiras.
Em outras palavras, uma propaganda pode destacar uma parcela baixa, mas o consumidor precisa olhar além do número apresentado. A decisão consciente depende da compreensão do contrato, da taxa, dos encargos e do valor total da operação.
A influência dos juros na economia
As taxas de juros não afetam apenas indivíduos. Elas influenciam toda a economia.
Quando os juros estão elevados, empréstimos e financiamentos tendem a ficar mais caros. Uma família pode decidir adiar a compra de um carro, uma casa ou outro bem. Da mesma forma, uma empresa pode adiar a compra de máquinas ou a abertura de uma nova unidade porque o custo do financiamento aumentou.
Com menos consumo e investimentos, a atividade econômica pode desacelerar.
Por outro lado, juros mais baixos tendem a reduzir o custo do crédito e podem estimular o consumo e os investimentos. Uma empresa pode considerar mais viável financiar uma máquina, ampliar sua produção ou contratar novos funcionários.
Entretanto, juros menores também podem reduzir a remuneração de determinadas aplicações de renda fixa. Alguns investidores podem procurar alternativas que ofereçam maior possibilidade de retorno, embora normalmente acompanhadas de maior risco.
Assim, a taxa de juros funciona como uma variável que influencia diferentes decisões econômicas.
Isso ajuda a entender por que uma mudança na taxa de juros pode chegar ao cotidiano de uma família. Ela pode afetar o custo de um financiamento, a decisão de comprar parcelado, a disposição de uma empresa para investir e a rentabilidade de determinadas aplicações.
Por que os juros podem ser usados para combater a inflação?
Quando a inflação está elevada, uma das estratégias utilizadas pela política monetária é aumentar a taxa básica de juros.
A lógica é relativamente simples: com o crédito mais caro, famílias e empresas tendem a reduzir ou adiar determinados gastos. Com menor pressão da demanda, pode haver contribuição para desacelerar o crescimento dos preços.
Porém, essa política também possui custos. Juros elevados podem dificultar investimentos empresariais, encarecer financiamentos e reduzir o consumo.
Isso demonstra que as decisões econômicas envolvem escolhas e consequências. Uma medida que pode ajudar no controle da inflação também pode produzir efeitos negativos sobre outras áreas da economia.
Uma relação que merece atenção
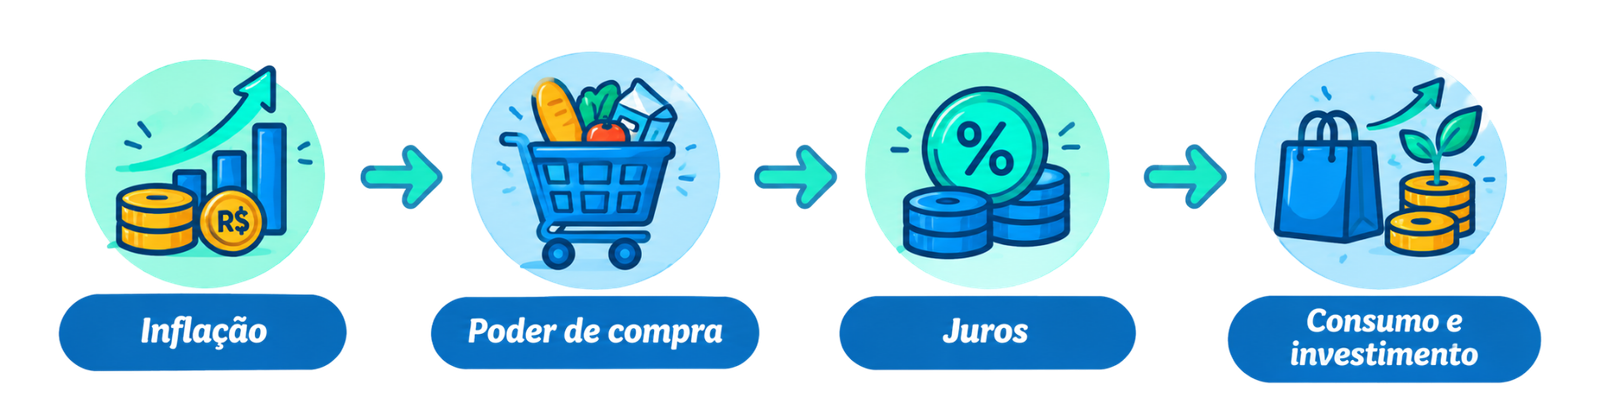
Esses elementos não funcionam de forma isolada. Uma alteração em uma variável pode influenciar decisões de famílias, empresas e investidores. É justamente essa conexão que torna o estudo da matemática financeira relevante para compreender fenômenos econômicos presentes no dia a dia.
Inflação, juros e investimentos
Para quem investe, não basta observar quanto uma aplicação rende. É necessário comparar a rentabilidade com a inflação.
Imagine que uma aplicação tenha rendimento de 8% em determinado período, enquanto a inflação tenha sido de 5%. Nesse caso, houve aumento do valor nominal do dinheiro e, em termos simplificados, também houve ganho real.
Uma forma aproximada de calcular o ganho real é:
Taxa real ≈ taxa nominal − inflação
No exemplo:
8% − 5% = 3%
Entretanto, para um cálculo mais preciso, deve-se considerar a relação:
1 + iᵣ = (1 + iₙ) / (1 + i)
em que:
- i = inflação.
- iᵣ = taxa real
- iₙ = taxa nominal;
Assim, o investidor consegue avaliar não apenas quanto seu dinheiro aumentou em reais, mas se seu poder de compra realmente cresceu.
O dinheiro cresceu ou apenas o número aumentou?
Essa é uma das perguntas mais importantes para quem investe. Se uma aplicação rende 8%, mas os preços aumentam 5%, houve crescimento nominal de 8%, porém o ganho de poder de compra é menor. Por isso, analisar somente a rentabilidade anunciada pode levar a uma interpretação incompleta.
Educação financeira: transformar conhecimento em decisão
Conhecer inflação e juros é importante, mas o objetivo da educação financeira vai além de saber realizar cálculos.
É necessário desenvolver a capacidade de utilizar essas informações para tomar decisões melhores.
Antes de contratar um empréstimo, por exemplo, é importante avaliar se a parcela realmente cabe no orçamento. Antes de parcelar uma compra, deve-se verificar o valor total pago. Ao investir, é necessário considerar rentabilidade, prazo, risco e inflação.
Também é importante desenvolver o hábito de comparar alternativas.
Duas instituições podem oferecer empréstimos aparentemente semelhantes, mas apresentam taxas e custos diferentes. Da mesma forma, dois investimentos podem apresentar rentabilidades diferentes, riscos diferentes e prazos diferentes.
A matemática financeira fornece instrumentos para realizar essas comparações.
Nesse sentido, a educação financeira pode contribuir para evitar decisões impulsivas e estimular o planejamento. O objetivo não é impedir o consumo, mas fazer com que o consumidor compreenda melhor as consequências de suas escolhas.
Para os jovens, esse conhecimento pode ser especialmente útil no momento em que começam a administrar o próprio dinheiro, utilizar meios digitais de pagamento, assumir compromissos financeiros ou planejar objetivos de médio e longo prazo. Aprender a calcular é importante; aprender a interpretar o resultado e decidir o que fazer com ele é ainda mais importante.
Essa é uma das perguntas mais importantes para quem investe. Se uma aplicação rende 8%, mas os preços aumentam 5%, houve crescimento nominal de 8%, porém o ganho de poder de compra é menor. Por isso, analisar somente a rentabilidade anunciada pode levar a uma interpretação incompleta.
Check-list financeiro
Antes de tomar uma decisão envolvendo dinheiro, vale perguntar:
- Eu realmente preciso dessa compra?
- Quanto vou pagar no total?
- Existe diferença entre o preço à vista e o parcelado?
- Qual é a taxa de juros?
- A inflação pode afetar meu objetivo financeiro?
- Esse compromisso cabe no meu orçamento?
- Estou pensando apenas no valor da parcela ou no custo total?
Essas perguntas transformam conceitos matemáticos em atitudes práticas.
Conclusão
Compreender o dinheiro vai muito além de saber ganhar e gastar. O dinheiro está inserido em um sistema econômico dinâmico, no qual inflação, juros, consumo, investimentos, crédito e renda estão constantemente relacionados.
A inflação reduz o poder de compra quando os preços aumentam de maneira generalizada e contínua. Por isso, guardar dinheiro sem considerar a perda do valor real da moeda pode significar, ao longo do tempo, perder capacidade de compra.
Os juros, por sua vez, representam o valor associado ao uso do dinheiro durante determinado período. Para quem investe, podem representar remuneração; para quem toma crédito, representam custo.
Os juros simples apresentam crescimento linear, pois são calculados sobre o capital inicial. Já os juros compostos incorporam os juros acumulados ao saldo, produzindo o conhecido efeito de capitalização.
Essa diferença é especialmente importante quando analisamos períodos longos. O tempo pode favorecer a formação de patrimônio por meio da capitalização dos rendimentos, mas também pode ampliar uma dívida quando os juros incidem continuamente sobre um saldo devedor.
Além disso, as taxas de juros influenciam toda a economia. Juros elevados tendem a encarecer o crédito e podem reduzir consumo e investimentos, enquanto juros menores podem estimular a atividade econômica. Ao mesmo tempo, as decisões relacionadas aos juros também estão ligadas ao controle da inflação.
Portanto, compreender inflação e juros é uma forma de compreender melhor o próprio cotidiano.
A pergunta “R$100,00 hoje valem quanto amanhã?” Não possui uma resposta baseada apenas no número escrito na cédula ou no saldo da conta bancária. É necessário observar o que esse dinheiro será capaz de comprar no futuro e qual rendimento poderá obter ao longo do tempo.
Por essa razão, a matemática financeira deve ser compreendida como uma ferramenta de cidadania e autonomia. Saber calcular, comparar e interpretar informações financeiras permite que jovens e adultos tomem decisões mais conscientes diante do consumo, do crédito, da poupança e dos investimentos.
Mais do que aprender fórmulas, aprender matemática financeira significa aprender a fazer escolhas.
Nesse contexto, democratizar a educação financeira pode contribuir para reduzir decisões de consumo impulsivas, prevenir o endividamento precoce, estimular o planejamento e fortalecer a capacidade das pessoas de construir seus próprios projetos de vida.
Afinal, compreender o funcionamento do dinheiro não significa simplesmente aprender a ter mais dinheiro. Significa aprender a tomar melhores decisões com o dinheiro que se tem.
Para levar com você
- Inflação mostra que os preços podem mudar e, com isso, o poder de compra do dinheiro também muda.
- Juros mostram que o dinheiro possui valor ao longo do tempo e que uma operação financeira pode gerar remuneração ou custo.
- Juros simples produzem crescimento linear quando os juros são calculados sobre o capital inicial.
- Juros compostos incorporam os juros ao saldo e produzem o efeito de capitalização.
- Educação financeira transforma esses conceitos em ferramentas para comparar, planejar e decidir.
No fim, a pergunta “R$100,00 hoje valem quanto amanhã?” não deve ser respondida apenas olhando para a quantidade de reais. É preciso perguntar também: o que esses R$100,00 poderão comprar no futuro e quanto poderão valer depois de considerar inflação, juros e tempo?
É nesse ponto que a matemática financeira deixa de ser apenas conteúdo escolar e passa a fazer parte da vida.