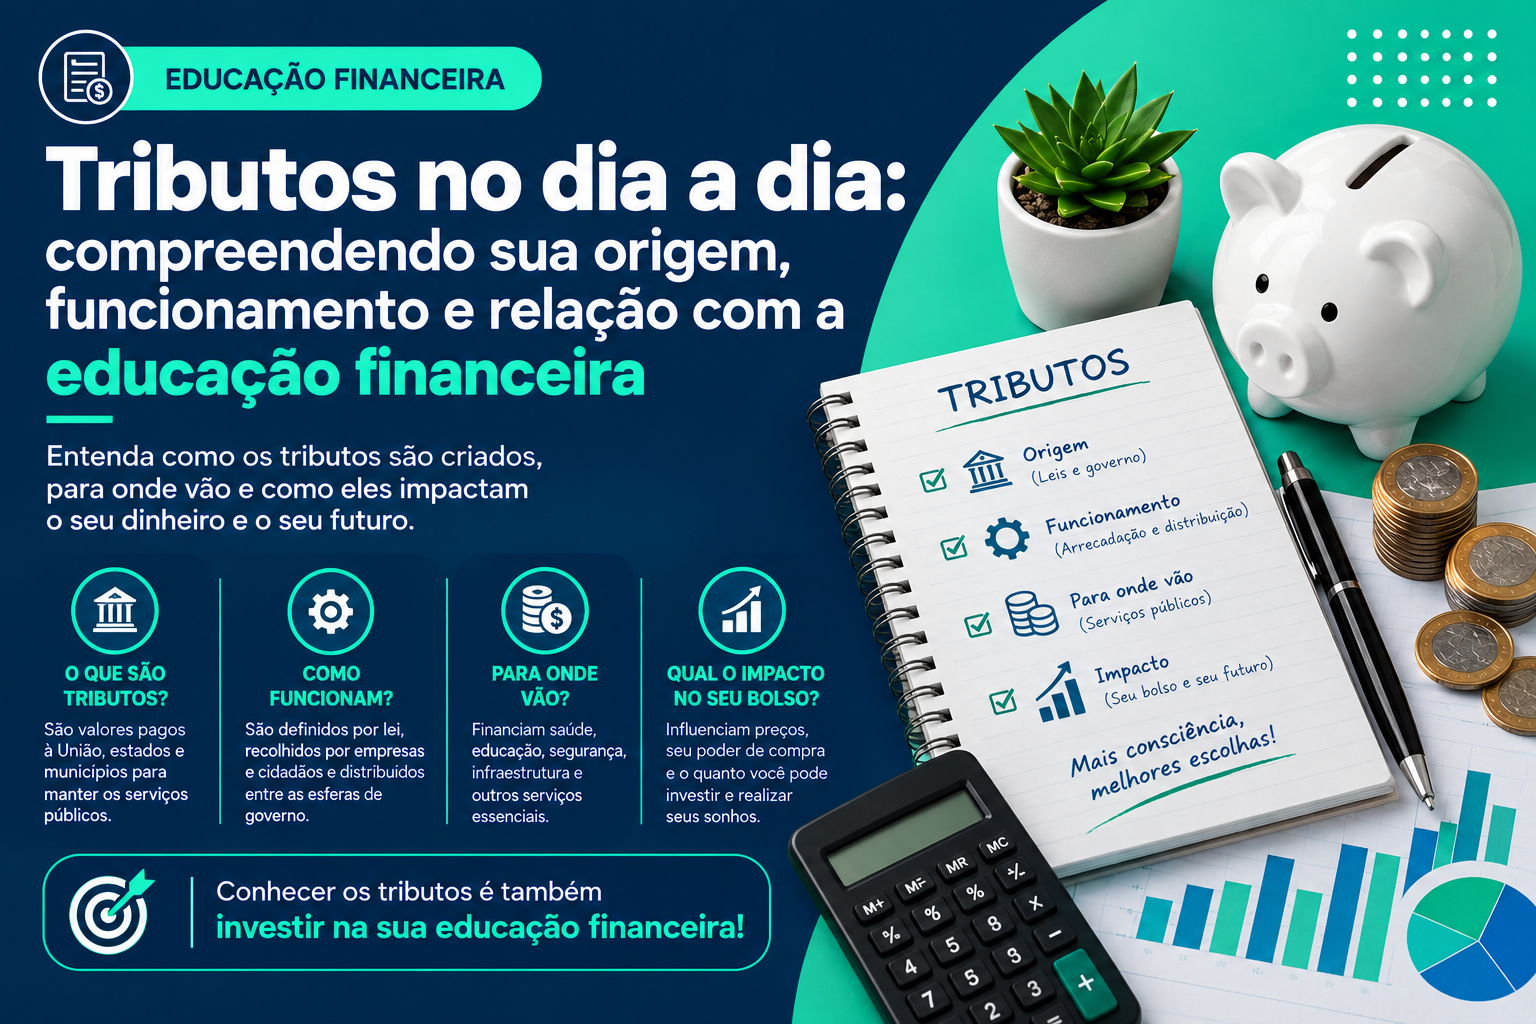
Os tributos fazem parte da vida cotidiana e estão presentes em praticamente todas as relações econômicas. Eles podem ser percebidos quando compramos alimentos, roupas e medicamentos, abastecemos um veículo, contratamos serviços, adquirimos um imóvel ou recebemos determinados rendimentos. Apesar dessa presença constante, muitas pessoas ainda têm dificuldade para compreender o que são os tributos, por que são cobrados, quem possui competência para instituí-los e de que maneira os recursos arrecadados são utilizados pelo Estado.
Diante dessa realidade, surge uma questão fundamental: por que pagamos tributos? A resposta está relacionada ao próprio funcionamento da sociedade organizada. O Estado necessita de recursos financeiros para desenvolver suas atividades, manter serviços públicos, realizar investimentos, executar políticas sociais e garantir o funcionamento de instituições responsáveis por áreas como educação, saúde, segurança, justiça, infraestrutura, previdência e assistência social.
Nesse sentido, a tributação constitui uma das principais formas de financiamento do Estado. Os recursos arrecadados compõem as receitas públicas e são administrados por meio do orçamento público, de acordo com as normas constitucionais, legais e orçamentárias. Portanto, o pagamento de um tributo não deve ser compreendido simplesmente como uma perda financeira individual, mas como uma obrigação estabelecida em lei que participa do financiamento das atividades públicas.
Entretanto, compreender a tributação vai além de conhecer conceitos jurídicos. Esse conhecimento também está diretamente relacionado à educação financeira e à cidadania, pois os tributos podem influenciar os preços de produtos e serviços, o orçamento familiar, as decisões de consumo e o planejamento financeiro. Um consumidor que compreende conceitos como porcentagem, alíquota, base de cálculo, preço, juros e inflação possui melhores condições de analisar suas decisões econômicas.
Por essa razão, discutir os tributos em um contexto de educação financeira significa aproximar conhecimentos matemáticos, econômicos e sociais da realidade cotidiana. O objetivo deste artigo é apresentar conceitos fundamentais sobre a tributação brasileira, sua origem histórica, suas principais espécies, a distribuição das competências tributárias e sua relação com o consumo, o orçamento e a educação financeira.
Origem dos tributos e sua história
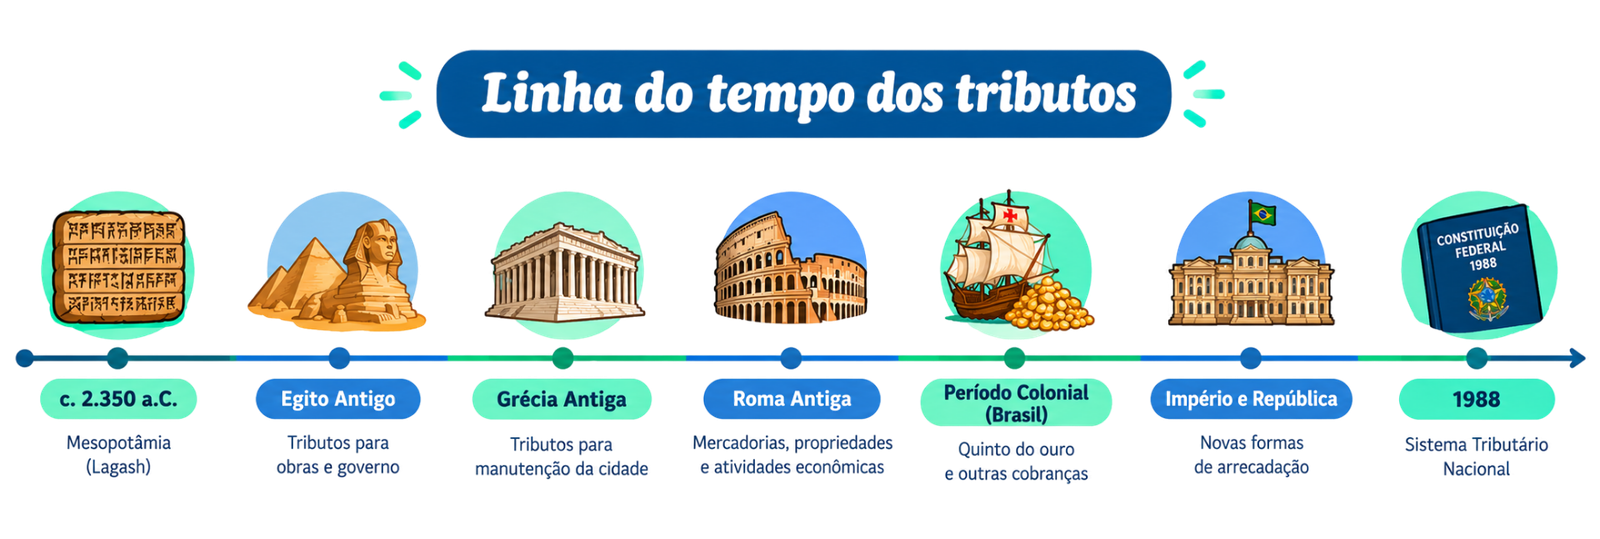
A cobrança de tributos não é uma prática recente. Desde as primeiras sociedades organizadas, os grupos humanos estabeleceram mecanismos de contribuição para financiar atividades coletivas e estruturas de poder. Registros históricos indicam a existência de práticas tributárias em civilizações como a Mesopotâmia, o Egito, a Grécia e Roma.
Um dos registros mais antigos relacionados à tributação é uma placa datada de aproximadamente 2.350 a.C., escrita em caracteres cuneiformes e relacionada à antiga cidade-Estado de Lagash, na Suméria. O documento descreve problemas envolvendo cobranças excessivas, abuso de poder e práticas de exploração da população (BRASIL, 2004). Esse registro demonstra que a relação entre arrecadação, poder público e população acompanha a história das sociedades organizadas.
No Império Romano, por exemplo, diferentes tributos eram cobrados sobre mercadorias, propriedades e atividades econômicas. A arrecadação era utilizada para financiar a administração do território, as forças militares e outras estruturas necessárias ao funcionamento do Império.
Ao longo da história, os sistemas tributários foram se modificando conforme as sociedades se tornaram mais complexas. A expansão do comércio, o desenvolvimento dos Estados nacionais e o crescimento das atividades econômicas fizeram surgir novas formas de arrecadação.
No Brasil, a tributação também possui raízes históricas profundas. Durante o período colonial, a Coroa portuguesa estabeleceu diferentes cobranças sobre atividades econômicas e riquezas exploradas no território. Um exemplo conhecido foi o quinto, relacionado à exploração do ouro. Em termos gerais, aproximadamente 20% do ouro extraído deveria ser destinado à Coroa Portuguesa.
A cobrança de tributos durante o período colonial esteve associada a diversos conflitos e insatisfações. A história da tributação brasileira, portanto, não pode ser compreendida apenas como uma sucessão de impostos, mas também como parte da construção das relações entre Estado, economia e sociedade.
Com o desenvolvimento do Estado brasileiro, diferentes Constituições estabeleceram novas regras para a arrecadação e distribuição de recursos. Um marco fundamental ocorreu com a Constituição Federal de 1988, que estruturou o atual Sistema Tributário Nacional e estabeleceu competências tributárias para a União, os Estados, o Distrito Federal e os Municípios.
O que é tributo?
A palavra tributo tem origem no latim tributum, relacionada à ideia de contribuição ou pagamento destinado ao poder público.
No Brasil, o conceito jurídico de tributo está definido no Código Tributário Nacional. De acordo com o art. 3º da Lei nº 5.172/1966, tributo é:
“toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada” (BRASIL, 1966).
Embora essa definição possa parecer complexa, seus elementos podem ser compreendidos de maneira simples.
Primeiramente, o tributo possui natureza pecuniária, ou seja, envolve uma obrigação que pode ser expressa em dinheiro. Além disso, possui caráter compulsório, porque seu pagamento não depende simplesmente da vontade do cidadão quando ocorre a situação prevista na legislação.
Outro elemento fundamental é que o tributo deve ser instituído em lei. Isso significa que o Estado não pode criar uma cobrança tributária de maneira arbitrária, sendo necessário observar as regras estabelecidas pelo ordenamento jurídico.
Também é importante compreender que tributo não constitui uma punição por ato ilícito. Essa característica diferencia o tributo de uma multa. Quando uma pessoa recebe uma multa por cometer determinada infração, está sofrendo uma sanção. Já o tributo decorre da ocorrência de uma situação prevista em lei, como possuir determinado patrimônio, auferir renda ou realizar uma operação sujeita à tributação.
Assim, de maneira simplificada, pode-se compreender tributo como uma obrigação financeira estabelecida por lei e destinada ao poder público para o financiamento das atividades estatais.
As principais espécies de tributos
Impostos
Uma característica importante dos impostos é que seu pagamento não está diretamente vinculado a uma contraprestação específica e individualizada do Estado para o contribuinte.
Os impostos são provavelmente os tributos mais conhecidos pela população. Entre eles estão o Imposto de Renda (IR), o Imposto sobre Produtos Industrializados (IPI), o Imposto sobre Operações de Crédito, Câmbio e Seguro, ou relativas a Títulos ou Valores Mobiliários (IOF), o Imposto sobre a Propriedade de Veículos Automotores (IPVA), o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) e o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS).
Por exemplo, uma pessoa paga IPTU em razão da propriedade de determinado imóvel. Isso não significa que o valor pago será necessariamente utilizado exclusivamente na rua onde essa pessoa reside. Os recursos arrecadados integram o orçamento público e podem financiar diferentes políticas e serviços, conforme as normas legais e orçamentárias.
Taxas
As taxas possuem características diferentes dos impostos. Segundo o Código Tributário Nacional, podem ser cobradas em razão do exercício do poder de polícia ou pela utilização, efetiva ou potencial, de serviço público específico e divisível.
Dessa maneira, existe uma relação mais direta entre a atuação estatal e a cobrança.
As taxas podem estar relacionadas, por exemplo, a determinados serviços públicos ou atividades de fiscalização, desde que estejam presentes os requisitos estabelecidos pela legislação.
Contribuição de melhoria
A contribuição de melhoria está relacionada à realização de uma obra pública que provoque valorização imobiliária.
Imagine, por exemplo, determinada região que receba uma obra pública capaz de aumentar o valor dos imóveis beneficiados. Em determinadas condições previstas na legislação, poderá ser instituída contribuição de melhoria.
É importante destacar que a simples realização de uma obra pública não significa automaticamente que haverá cobrança. Existem requisitos legais específicos para sua instituição.
Contribuições especiais
As contribuições especiais possuem finalidades específicas estabelecidas pela Constituição e pela legislação. Entre elas estão contribuições sociais, contribuições de intervenção no domínio econômico e contribuições destinadas ao interesse de determinadas categorias profissionais ou econômicas.
As contribuições sociais, por exemplo, estão relacionadas ao financiamento de áreas que integram a seguridade social.
Empréstimos compulsórios
Os empréstimos compulsórios apresentam uma característica particular. A Constituição Federal estabelece que a União pode instituí-los, mediante lei complementar, em situações excepcionais previstas constitucionalmente.
Entre essas situações estão despesas extraordinárias decorrentes de calamidade pública ou guerra externa, além de determinadas hipóteses relacionadas a investimentos públicos urgentes e de relevante interesse nacional.
Quem pode instituir ou cobrar tributos?
O Brasil possui uma estrutura federativa composta pela União, pelos Estados, pelo Distrito Federal e pelos Municípios. A Constituição Federal distribui entre esses entes competências para instituir determinados tributos.
Essa divisão é necessária porque cada nível de governo possui responsabilidades e atribuições próprias.
A União possui competência para instituir impostos como o Imposto de Importação (II), Imposto de Exportação (IE), Imposto sobre a Renda (IR), Imposto sobre Produtos Industrializados (IPI), Imposto sobre Operações Financeiras (IOF) e Imposto sobre a Propriedade Territorial Rural (ITR). Também existe, constitucionalmente, o Imposto sobre Grandes Fortunas (IGF), cuja instituição depende de lei complementar.
Os Estados e o Distrito Federal possuem competência para instituir o ICMS, o IPVA e o ITCMD.
Os Municípios possuem competência para instituir o IPTU, o ISS e o ITBI. O Distrito Federal, por possuir características constitucionais próprias, acumula competências tributárias estaduais e municipais.
Essa distribuição demonstra que o cidadão não se relaciona com um único nível de governo quando o assunto é tributação.
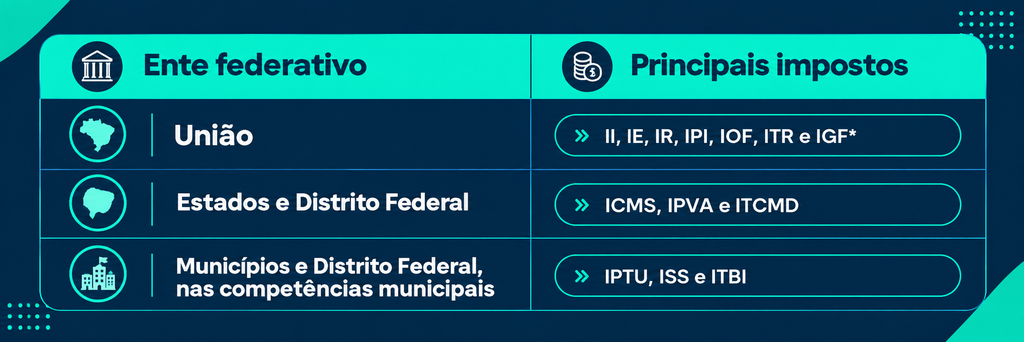
*O Imposto sobre Grandes Fortunas está previsto na Constituição Federal, mas depende de lei complementar para sua instituição.
Tributos e formação dos preços
Para a educação financeira, uma das questões mais importantes é compreender que a tributação pode fazer parte da formação dos preços de produtos e serviços.
Quando uma pessoa compra um produto, o preço final pode envolver diversos componentes, como matéria-prima, mão de obra, transporte, energia, armazenamento, margem de comercialização e tributos.
Isso significa que o valor pago pelo consumidor não representa necessariamente apenas o custo de fabricação do produto.
Para compreender essa relação, podemos utilizar um exemplo matemático simplificado.
Considere um produto com valor de R$ 100,00 e imagine, apenas para fins didáticos, uma incidência hipotética de 20%.
Nesse caso:
20% de R$ 100,00 = R$ 20,00
Se esse valor fosse simplesmente acrescentado ao preço utilizado no exemplo:
R$ 100,00 + R$ 20,00 = R$ 120,00.
É importante destacar que esse cálculo é apenas uma representação matemática para explicar o funcionamento de uma porcentagem. Os tributos reais possuem regras específicas, podendo utilizar diferentes bases de cálculo, alíquotas, créditos, deduções e regimes tributários.
Base de cálculo e alíquota
Do ponto de vista matemático, dois conceitos são particularmente importantes para compreender diversos cálculos tributários: base de cálculo e alíquota.
A base de cálculo corresponde à grandeza ou ao valor utilizado como referência para determinar o tributo. Já a alíquota corresponde ao percentual ou valor aplicado conforme as regras estabelecidas pela legislação.
Em uma situação hipotética e simplificada, podemos representar:
Tributo = Base de cálculo × Alíquota
Se a base de cálculo for de R$ 2.000,00 e a alíquota hipotética for de 10%, teremos:
R$ 2.000,00 × 0,10 = R$ 200,00.
Entretanto, esse cálculo não deve ser generalizado para todos os tributos. Cada imposto, taxa ou contribuição possui legislação própria e pode apresentar mecanismos mais complexos.
A importância desse conhecimento para a educação financeira está justamente na capacidade de interpretar percentuais e compreender como pequenas variações podem representar valores significativos no orçamento.
Tributos diretos e indiretos
Outra forma de compreender a tributação é diferenciando tributos diretos e indiretos.
Os tributos diretos estão relacionados de maneira mais imediata à renda ou ao patrimônio do contribuinte. O Imposto de Renda é um exemplo conhecido, pois considera determinados rendimentos para estabelecer a obrigação tributária.
Os tributos indiretos, por outro lado, estão associados principalmente às operações de consumo e circulação de bens e serviços. Nesses casos, o valor correspondente à tributação pode estar incorporado ao preço pago pelo consumidor.
Essa característica faz com que muitas pessoas paguem tributos sem perceber claramente sua presença.
Ao comprar um produto no supermercado, por exemplo, o consumidor normalmente não realiza separadamente o pagamento de cada tributo relacionado à operação. A tributação faz parte da estrutura econômica da transação.
Por essa razão, a nota fiscal pode ser uma importante ferramenta de educação financeira e fiscal, pois permite ao consumidor compreender melhor a composição da compra e observar informações relacionadas à tributação.
Tributação e capacidade contributiva
Outro princípio relevante para compreender o sistema tributário brasileiro é o da capacidade contributiva.
A Constituição Federal estabelece que, sempre que possível, os impostos terão caráter pessoal e serão graduados segundo a capacidade econômica do contribuinte.
Em termos simples, esse princípio está relacionado à ideia de que a tributação deve considerar, dentro das possibilidades estabelecidas pela legislação, a capacidade econômica das pessoas.
Essa questão também pode ser relacionada à Matemática Financeira. Ao analisar uma determinada cobrança, é necessário compreender conceitos como renda, patrimônio, base de cálculo, alíquota, deduções e faixas de tributação.
Por isso, a pergunta “quanto maior a renda, maior será necessariamente o imposto?” não pode ser respondida simplesmente com “sim” ou “não”. A resposta depende das regras específicas do tributo analisado.
Essa complexidade reforça a importância da educação financeira e fiscal para que o cidadão seja capaz de interpretar informações econômicas de maneira crítica.
Tributos, orçamento público e cidadania
Compreender a tributação também exige compreender o destino dos recursos arrecadados.
O Estado utiliza receitas públicas para financiar diferentes atividades. Entre elas estão educação, saúde, segurança, infraestrutura, previdência, assistência social, fiscalização, justiça e manutenção da administração pública.
Entretanto, arrecadar recursos é apenas uma parte do processo. Também é necessário planejar como eles serão utilizados.
É nesse contexto que surge o orçamento público, instrumento por meio do qual o governo estima receitas e organiza despesas, estabelecendo prioridades de acordo com as normas legais e as políticas públicas.
Por isso, a educação fiscal deve estimular perguntas que vão além de “quanto eu pago?”. É importante também perguntar:
- De onde vêm os recursos públicos?
- Como eles são distribuídos?
- Quais serviços são financiados?
- Como o cidadão pode acompanhar sua utilização?
Essas perguntas contribuem para a formação de uma cidadania mais consciente e participativa.
O cidadão, portanto, não deve ser compreendido apenas como alguém que paga tributos. Ele também possui direitos e pode acompanhar, fiscalizar e participar das discussões relacionadas à gestão dos recursos públicos.
Tributos e educação financeira
A tributação possui uma relação direta com a educação financeira porque interfere em diversas decisões econômicas tomadas diariamente.
Uma pessoa que deseja administrar melhor seu dinheiro precisa compreender não apenas quanto recebe e quanto gasta, mas também os fatores que influenciam o preço dos produtos e serviços que consome.
Nesse sentido, podemos representar uma parte do planejamento financeiro da seguinte maneira:
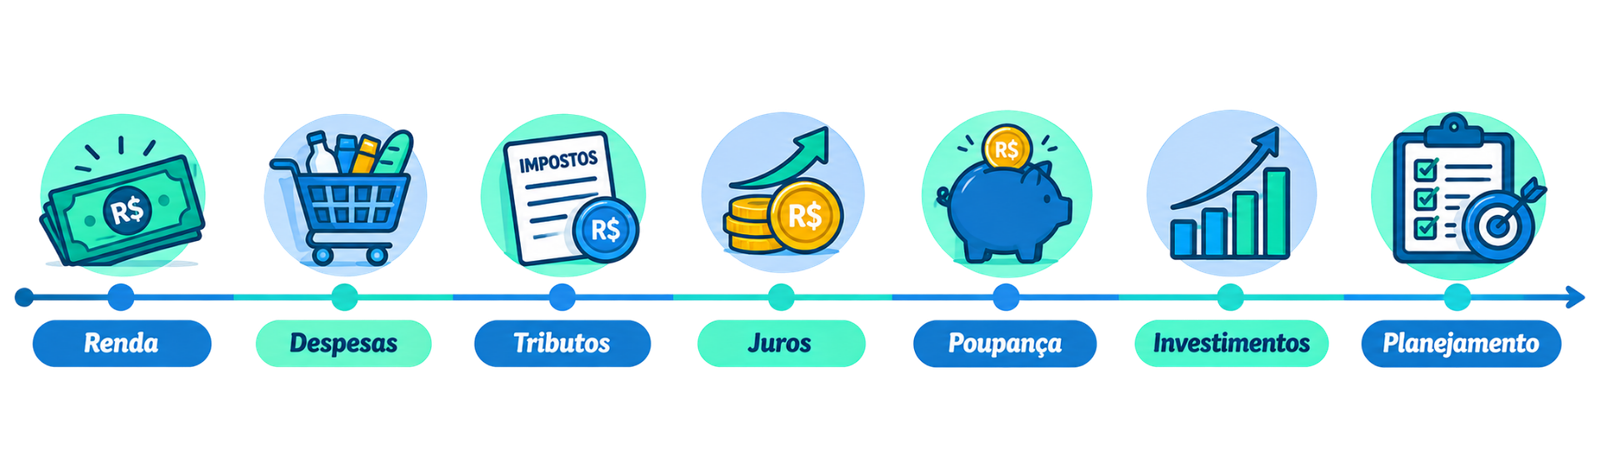
Essa relação permite perceber que educação financeira não significa apenas aprender a economizar. Significa também compreender o funcionamento do dinheiro e tomar decisões com base em informações.
Considere, por exemplo, uma compra parcelada em dez vezes de R$ 250,00. O consumidor pode olhar inicialmente apenas para o valor da parcela e considerá-lo acessível.
Entretanto, o custo total será:
10 × R$ 250,00 = R$ 2.500,00.
Se o produto custasse R$ 2.100,00 à vista, a diferença seria:
R$ 2.500,00 − R$ 2.100,00 = R$ 400,00.
Nesse caso, a decisão financeira exige analisar não apenas a parcela, mas o custo total da compra.
O mesmo raciocínio pode ser aplicado aos tributos: compreender porcentagens, valores e composição de preços permite que o consumidor tenha uma visão mais completa de suas decisões.
Tributos e reforma tributária
O sistema tributário brasileiro está passando por uma importante transformação. A Emenda Constitucional nº 132, de 2023, promoveu mudanças significativas na tributação do consumo e estabeleceu uma transição para um novo modelo.
Entre os elementos desse novo sistema estão o Imposto sobre Bens e Serviços (IBS), a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS).
A implementação ocorre de forma gradual, permitindo que o sistema atual e o novo modelo coexistam durante o período de transição.
Em 2026, ocorre uma etapa importante dessa implementação, enquanto as mudanças continuarão nos anos seguintes. Entre 2029 e 2032, está prevista uma transição gradual relacionada à substituição de tributos atualmente incidentes sobre o consumo, e a previsão constitucional é de conclusão da transição em 2033.
Essa transformação é especialmente relevante para a educação financeira porque poderá alterar a maneira como os tributos sobre o consumo são calculados, apresentados e percebidos pelos consumidores.
Por isso, estudantes, consumidores e cidadãos precisam acompanhar essas mudanças. A compreensão do sistema tributário não deve ser considerada um conhecimento estático, pois a legislação pode sofrer alterações e novas regras podem modificar a forma como determinadas operações são tributadas.
O Imposto Seletivo e o comportamento do consumidor
Entre os elementos introduzidos pela Reforma Tributária está o Imposto Seletivo, que possui também uma função regulatória.
Sua finalidade está relacionada à tributação de determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, conforme definidos pela legislação.
Nesse caso, a tributação pode atuar não apenas como instrumento de arrecadação, mas também como mecanismo de política econômica e social.
Isso demonstra que os tributos podem cumprir diferentes funções. Eles podem contribuir para:
- arrecadar recursos para o Estado;
- financiar serviços e políticas públicas;
- influenciar decisões de consumo;
- regular determinadas atividades econômicas;
- promover determinados objetivos sociais e ambientais.
Assim, compreender os tributos significa compreender também uma parte do funcionamento da economia.
Aprender sobre dinheiro desde cedo contribui para a formação de adultos mais conscientes, responsáveis e preparados para lidar com desafios financeiros ao longo da vida.
A importância de conhecer os tributos
Para o consumidor, conhecer os tributos é importante porque as decisões financeiras não devem considerar apenas o preço apresentado inicialmente.
Ao comparar dois produtos, por exemplo, é necessário observar fatores como quantidade, qualidade, durabilidade, garantia, manutenção, condições de pagamento, descontos, juros e custo total.
O produto aparentemente mais barato nem sempre será a alternativa mais econômica.
Essa análise é especialmente importante em um contexto de consumo facilitado por cartões, aplicativos, compras on-line e parcelamentos. A facilidade de comprar pode fazer com que o consumidor concentre sua atenção no valor da parcela e deixe de observar o custo total.
Nesse cenário, a educação financeira contribui para desenvolver hábitos de planejamento, comparação e tomada de decisão.
Conhecer os tributos complementa esse processo porque permite compreender melhor os elementos que participam da formação dos preços e da organização das finanças pessoais.
Conclusão
Os tributos fazem parte da vida econômica e social e estão presentes em diferentes situações do cotidiano. Eles contribuem para o financiamento das atividades do Estado e estão relacionados à manutenção de serviços públicos, investimentos, políticas sociais e funcionamento das instituições públicas.
Compreender o sistema tributário brasileiro exige reconhecer que tributo e imposto não são sinônimos, conhecer as principais espécies tributárias e compreender a distribuição das competências entre União, Estados, Distrito Federal e Municípios.
Entretanto, o conhecimento tributário não deve permanecer restrito ao campo jurídico. Ele também possui forte relação com a Matemática e a Educação Financeira. Conceitos como porcentagem, base de cálculo, alíquota, acréscimos, descontos, juros, inflação e orçamento são importantes para compreender situações econômicas presentes no cotidiano.
Para o cidadão, conhecer os tributos significa estar mais preparado para interpretar preços, analisar documentos fiscais, compreender cobranças, planejar despesas e tomar decisões de consumo mais conscientes.
Para os estudantes, o tema apresenta ainda uma oportunidade de aproximar a Matemática da realidade. Ao estudar porcentagens, por exemplo, o aluno pode compreender como determinados valores afetam preços e orçamentos. Ao analisar uma compra parcelada, pode-se perceber a importância do custo total. Ao estudar inflação, pode compreender como o aumento dos preços interfere no poder de compra. Ao estudar tributos, pode perceber como Matemática, Economia, Estado e Cidadania estão interligados.
Dessa forma, educação financeira e educação fiscal são conhecimentos complementares. Ambas contribuem para formar indivíduos mais conscientes sobre o uso do dinheiro, o consumo, o planejamento e a participação na sociedade.
Conhecer os tributos não significa apenas saber quanto se paga. Significa compreender por que se paga, como os valores são calculados, quais fatores influenciam os preços e qual é a relação entre arrecadação pública e funcionamento do Estado.